Domain solarheizungsshop.de kaufen?
Wir ziehen mit dem Projekt
solarheizungsshop.de um.
Sind Sie am Kauf der Domain
solarheizungsshop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain solarheizungsshop.de kaufen?
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
Ähnliche Suchbegriffe für Versteuern
Top-Angebote
Produkte zum Begriff Versteuern:
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
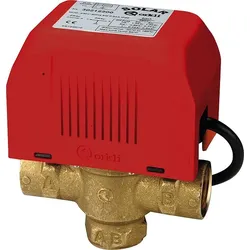
Orkli Drei-Wege Zonenventil 1 Zoll Außengewinde Solar Solaranlage Solarthermie HeizungOrkli 3-Wege Zonenventil für Solar DN25 1" ohne Endschalter Für die Anwendung in geschlossenen Heizungs- und Solar-Kreisläufen. „Auf-/Zu“-Funktion zur Absperrung oder Umschaltung. Stromlos geschlossen (2-Wege), Stromlos AB-B offen (3-Wege). Sie können zur Befüllung, Spülung, Entlüftung oder Entleerung der Anlage, über einen integrierten Hebel manuell betätigt werden. Technische Daten: • Betriebsdruck max.: 10 Bar • Differenzdruck max.: - DN 15 (1/2“) = 1,4 Bar - DN 20 (3/4“) = 0,7 Bar - DN 25 (1“) = 0,6 Bar • Betriebstemperatur: -20 bis + 160°C • Betriebsspannung: 230 V/AC • Leistungsaufnahme: 6 W • Öffnung-/Schließzeit ca.: <12 Sek./6 Sek. • Medium: Wasser mit bis zu 50% Glykolanteil • Material Ventilkörper: Messing • Material Padel: EPDM • Kabellänge: 0,6 m Zulässige Einbaulagen: Motor oben oder seitlich!105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Orkli Drei-Wege Zonenventil 1/2 Zoll Innengewinde Solar Solaranlage Solarthermie HeizungOrkli 3-Wege Zonenventil für Solar DN15 1/2" ohne Endschalter Für die Anwendung in geschlossenen Heizungs- und Solar-Kreisläufen. „Auf-/Zu“-Funktion zur Absperrung oder Umschaltung. Stromlos geschlossen (2-Wege), Stromlos AB-B offen (3-Wege). Sie können zur Befüllung, Spülung, Entlüftung oder Entleerung der Anlage, über einen integrierten Hebel manuell betätigt werden. Technische Daten: • Betriebsdruck max.: 10 Bar • Differenzdruck max.: - DN 15 (1/2“) = 1,4 Bar - DN 20 (3/4“) = 0,7 Bar - DN 25 (1“) = 0,6 Bar • Betriebstemperatur: -20 bis + 160°C • Betriebsspannung: 230 V/AC • Leistungsaufnahme: 6 W • Öffnung-/Schließzeit ca.: <12 Sek./6 Sek. • Medium: Wasser mit bis zu 50% Glykolanteil • Material Ventilkörper: Messing • Material Padel: EPDM • Kabellänge: 0,6 m Zulässige Einbaulagen: Motor oben oder seitlich!85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Muss man Aktien versteuern?
Ja, Gewinne aus dem Verkauf von Aktien müssen in der Regel versteuert werden. Die genaue Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz. Es gibt jedoch auch bestimmte Freibeträge und Steuervorteile, die in Anspruch genommen werden können. **
-
Muss man Spenden versteuern?
Spenden müssen in der Regel nicht versteuert werden. In vielen Ländern gibt es jedoch bestimmte Voraussetzungen und Grenzen, die erfüllt sein müssen, damit Spenden steuerlich absetzbar sind. Es ist ratsam, sich über die spezifischen Regelungen des eigenen Landes zu informieren. **
Ist Übergangsgeld zu versteuern?
Ja, Übergangsgeld ist grundsätzlich steuerpflichtig. Es wird wie Arbeitslohn behandelt und unterliegt somit der Einkommenssteuer. Die Höhe der Steuer hängt von der individuellen Steuerklasse und dem Einkommen ab. Es ist wichtig, das Übergangsgeld in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es kann auch sein, dass Sozialabgaben wie Kranken- und Rentenversicherungsbeiträge auf das Übergangsgeld zu zahlen sind. Es empfiehlt sich, sich bei einem Steuerberater oder der zuständigen Behörde über die genauen steuerlichen Pflichten zu informieren. **
Ist Lottogewinn zu versteuern?
Ja, Lottogewinne sind in Deutschland grundsätzlich steuerfrei. Das bedeutet, dass man den Gewinn nicht in der Einkommenssteuererklärung angeben muss und auch keine Steuern darauf zahlen muss. Allerdings können in manchen Fällen Steuern auf die Kapitalerträge des Gewinns anfallen, wenn man das Geld gewinnbringend anlegt. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass man keine Steuern auf den Lottogewinn zahlen muss. **
Top-Angebote
Produkte zum Begriff Versteuern:
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist versteuern?
Ist versteuern eine Pflicht für alle Einkommen, die eine Person verdient? Welche Arten von Einkommen müssen versteuert werden und welche sind steuerfrei? Gibt es bestimmte Freibeträge oder Steuersätze, die je nach Einkommenshöhe gelten? Wie wird das versteuerte Einkommen ermittelt und welche Steuern müssen gezahlt werden? Gibt es Möglichkeiten, legal Steuern zu sparen oder Steuern zu optimieren? **
-
Wann aktiengewinne versteuern?
Aktiengewinne müssen in Deutschland versteuert werden, wenn sie über dem jährlichen Freibetrag von 801 Euro (bei Alleinstehenden) bzw. 1.602 Euro (bei Verheirateten) liegen. Die Steuer wird in Form der Abgeltungssteuer von 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer erhoben. Wenn die Aktiengewinne unterhalb des Freibetrags liegen, müssen sie nicht versteuert werden. Es gibt auch die Möglichkeit, Aktiengewinne über den Freibeträgen selbst in der Steuererklärung anzugeben und sie mit dem persönlichen Steuersatz zu versteuern. Generell gilt: Aktiengewinne müssen in dem Jahr versteuert werden, in dem sie realisiert werden. **
-
Wie Dienstwagen versteuern?
Wie Dienstwagen versteuern? Dienstwagen werden in der Regel nach der sogenannten 1%-Regelung versteuert, bei der monatlich 1% des Bruttolistenpreises als geldwerter Vorteil versteuert wird. Alternativ kann auch die Fahrtenbuchmethode angewendet werden, bei der nur die tatsächlich beruflich gefahrenen Kilometer versteuert werden. Es ist wichtig, alle beruflichen Fahrten genau zu dokumentieren, um eine korrekte Versteuerung sicherzustellen. Zudem können auch zusätzliche Kosten wie Treibstoff, Versicherung und Wartung steuerlich geltend gemacht werden. Es empfiehlt sich, sich von einem Steuerberater beraten zu lassen, um die individuell beste Versteuerungsmethode zu wählen. **
-
Wann ETF versteuern?
ETFs müssen in Deutschland versteuert werden, wenn sie verkauft werden und Gewinne erzielt wurden. Die Steuer wird in Form der Abgeltungssteuer auf die erzielten Kapitalerträge erhoben. Wenn die ETFs länger als ein Jahr gehalten werden, können sie unter Umständen steuerfrei sein, da dann die sogenannte Spekulationsfrist abgelaufen ist. Es ist wichtig, die Steuerregelungen für ETFs genau zu beachten und gegebenenfalls einen Steuerberater zu konsultieren, um keine Steuervorteile zu verpassen. Insgesamt ist es ratsam, sich frühzeitig über die steuerlichen Aspekte von ETF-Investitionen zu informieren, um unangenehme Überraschungen zu vermeiden. **
Ähnliche Suchbegriffe für Versteuern
-
Orkli Drei-Wege Zonenventil 1 Zoll Außengewinde Solar Solaranlage Solarthermie HeizungOrkli 3-Wege Zonenventil für Solar DN25 1" ohne Endschalter Für die Anwendung in geschlossenen Heizungs- und Solar-Kreisläufen. „Auf-/Zu“-Funktion zur Absperrung oder Umschaltung. Stromlos geschlossen (2-Wege), Stromlos AB-B offen (3-Wege). Sie können zur Befüllung, Spülung, Entlüftung oder Entleerung der Anlage, über einen integrierten Hebel manuell betätigt werden. Technische Daten: • Betriebsdruck max.: 10 Bar • Differenzdruck max.: - DN 15 (1/2“) = 1,4 Bar - DN 20 (3/4“) = 0,7 Bar - DN 25 (1“) = 0,6 Bar • Betriebstemperatur: -20 bis + 160°C • Betriebsspannung: 230 V/AC • Leistungsaufnahme: 6 W • Öffnung-/Schließzeit ca.: <12 Sek./6 Sek. • Medium: Wasser mit bis zu 50% Glykolanteil • Material Ventilkörper: Messing • Material Padel: EPDM • Kabellänge: 0,6 m Zulässige Einbaulagen: Motor oben oder seitlich!105,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Orkli Drei-Wege Zonenventil 1/2 Zoll Innengewinde Solar Solaranlage Solarthermie HeizungOrkli 3-Wege Zonenventil für Solar DN15 1/2" ohne Endschalter Für die Anwendung in geschlossenen Heizungs- und Solar-Kreisläufen. „Auf-/Zu“-Funktion zur Absperrung oder Umschaltung. Stromlos geschlossen (2-Wege), Stromlos AB-B offen (3-Wege). Sie können zur Befüllung, Spülung, Entlüftung oder Entleerung der Anlage, über einen integrierten Hebel manuell betätigt werden. Technische Daten: • Betriebsdruck max.: 10 Bar • Differenzdruck max.: - DN 15 (1/2“) = 1,4 Bar - DN 20 (3/4“) = 0,7 Bar - DN 25 (1“) = 0,6 Bar • Betriebstemperatur: -20 bis + 160°C • Betriebsspannung: 230 V/AC • Leistungsaufnahme: 6 W • Öffnung-/Schließzeit ca.: <12 Sek./6 Sek. • Medium: Wasser mit bis zu 50% Glykolanteil • Material Ventilkörper: Messing • Material Padel: EPDM • Kabellänge: 0,6 m Zulässige Einbaulagen: Motor oben oder seitlich!85,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Orkli Drei-Wege Zonenventil 3/4 Zoll Innengewinde Solar Solaranlage Solarthermie HeizungOrkli 3-Wege Zonenventil für Solar DN20 3/4" ohne Endschalter Für die Anwendung in geschlossenen Heizungs- und Solar-Kreisläufen. „Auf-/Zu“-Funktion zur Absperrung oder Umschaltung. Stromlos geschlossen (2-Wege), Stromlos AB-B offen (3-Wege). Sie können zur Befüllung, Spülung, Entlüftung oder Entleerung der Anlage, über einen integrierten Hebel manuell betätigt werden. Technische Daten: • Betriebsdruck max.: 10 Bar • Differenzdruck max.: - DN 15 (1/2“) = 1,4 Bar - DN 20 (3/4“) = 0,7 Bar - DN 25 (1“) = 0,6 Bar • Betriebstemperatur: -20 bis + 160°C • Betriebsspannung: 230 V/AC • Leistungsaufnahme: 6 W • Öffnung-/Schließzeit ca.: <12 Sek./6 Sek. • Medium: Wasser mit bis zu 50% Glykolanteil • Material Ventilkörper: Messing • Material Padel: EPDM • Kabellänge: 0,6 m Zulässige Einbaulagen: Motor oben oder seitlich!88,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss man Aktien versteuern?
Ja, Gewinne aus dem Verkauf von Aktien müssen in der Regel versteuert werden. Die genaue Höhe der Steuer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Haltedauer der Aktien und dem persönlichen Steuersatz. Es gibt jedoch auch bestimmte Freibeträge und Steuervorteile, die in Anspruch genommen werden können. **
-
Muss man Spenden versteuern?
Spenden müssen in der Regel nicht versteuert werden. In vielen Ländern gibt es jedoch bestimmte Voraussetzungen und Grenzen, die erfüllt sein müssen, damit Spenden steuerlich absetzbar sind. Es ist ratsam, sich über die spezifischen Regelungen des eigenen Landes zu informieren. **
-
Ist Übergangsgeld zu versteuern?
Ja, Übergangsgeld ist grundsätzlich steuerpflichtig. Es wird wie Arbeitslohn behandelt und unterliegt somit der Einkommenssteuer. Die Höhe der Steuer hängt von der individuellen Steuerklasse und dem Einkommen ab. Es ist wichtig, das Übergangsgeld in der Steuererklärung anzugeben, um eine korrekte Versteuerung sicherzustellen. Es kann auch sein, dass Sozialabgaben wie Kranken- und Rentenversicherungsbeiträge auf das Übergangsgeld zu zahlen sind. Es empfiehlt sich, sich bei einem Steuerberater oder der zuständigen Behörde über die genauen steuerlichen Pflichten zu informieren. **
-
Ist Lottogewinn zu versteuern?
Ja, Lottogewinne sind in Deutschland grundsätzlich steuerfrei. Das bedeutet, dass man den Gewinn nicht in der Einkommenssteuererklärung angeben muss und auch keine Steuern darauf zahlen muss. Allerdings können in manchen Fällen Steuern auf die Kapitalerträge des Gewinns anfallen, wenn man das Geld gewinnbringend anlegt. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass man keine Steuern auf den Lottogewinn zahlen muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.